Kaip išvengti skolų spąstų naudojant kreditines korteles?
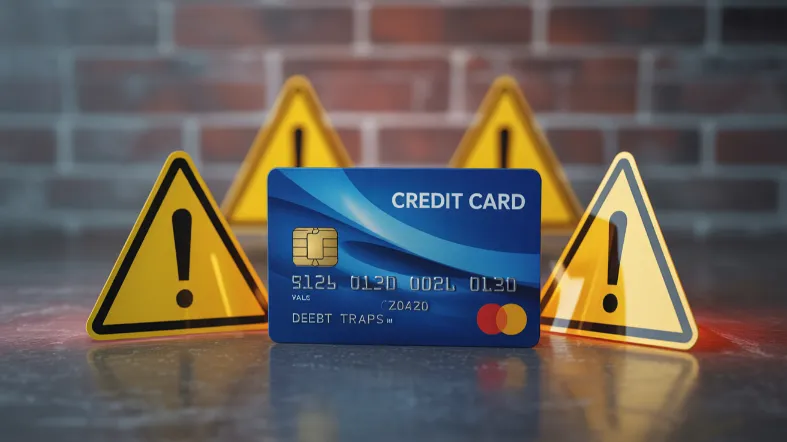
Kreditinės kortelės ilgą laiką buvo laikomos patogiu būdu spręsti kasdienius finansinius reikalus, tačiau netinkamai jas naudojant galima lengvai patekti į skolų spąstus. Lietuvoje daugėjant gyventojų, kurie renkasi būtent šį atsiskaitymo būdą, finansų specialistai atkreipia dėmesį į augantį pavojų – lengvai prieinama kredito suma gali virsti rimtu finansiniu galvosūkiu.
Augantis kreditinių kortelių populiarumas ir pavojai
Pastaraisiais metais Lietuvoje pastebimas didėjantis atsiskaitymų kreditinėmis kortelėmis skaičius. Centrinio banko duomenimis, per paskutinius penkerius metus aktyvių kreditinių kortelių skaičius išaugo beveik 30 proc. Specialistai šį augimą sieja su patogumu ir galimybe greitai gauti papildomų lėšų netikėtoms išlaidoms. Tačiau kartu daugėja ir tų, kuriems teks spręsti nemalonią kreditinių skolų problemą.
Pagrindinis pavojus slypi pačioje kreditinių kortelių esmėje – jos siūlo pinigus, kurie iš tiesų nepriklauso kortelės turėtojui. Net ir sąmoningai planuojant išlaidas, dažnas vartotojas susivilioja galimybe įsigyti prekę ar paslaugą iš karto, atidėdamas mokėjimą vėlesniam laikui. Toks elgesys laikui bėgant veda prie nuolat didėjančios skolos, kurią pasidaro vis sunkiau grąžinti.
Pagrindinės klaidos, vedančios į skolas
Kreditinių kortelių naudotojai dažnai pamiršta, kad kiekviena išleista suma turi būti grąžinta laiku. Dalis vartotojų mano, jog pakanka sumokėti tik minimalų mėnesio mokėjimą, tačiau toks sprendimas dažniausiai reiškia kur kas didesnes palūkanas ir ilgalaikį įsipareigojimą. Kaip rodo Lietuvos banko statistika, vidutinė metinė palūkanų norma už neapmokėtą kreditinės kortelės likutį siekia 18–22 proc. Tokie skaičiai yra vieni didžiausių tarp visų vartojimo paskolų rūšių.
Dar viena dažnai pasitaikanti klaida – netikslus asmeninių finansų planavimas. Vartotojai, neturintys aiškaus mėnesio biudžeto, lengvai praranda finansų kontrolę. Staiga atsiradus didesniems netikėtiems poreikiams, susidaro situacija, kai kredito limitas išnaudojamas iki galo, o galimybės grąžinti skolą – ribotos.
Taip pat svarbu suprasti, kad „nemokamo kredito“ laikotarpiai – dažnas bankų siūlomas privalumas – dažnai klaidina vartotojus. Akcijos, suteikiančios galimybę neapmokestinti skolos 30 ar 45 dienas, gali gundyti atidėti grąžinimą, tačiau praėjus šiam terminui palūkanos skaičiuojamos nuo visos nesumokėtos sumos.
Sąmoningas vartojimas: pagrindinės taisyklės
Finansų planavimo ekspertai pabrėžia, kad sąmoningas ir atsakingas kreditinių kortelių naudojimas leidžia išvengti skolų spąstų. Visų pirma, rekomenduojama niekada neišleisti daugiau, nei galima grąžinti per nemokamo kredito laikotarpį. Svarbu nuolat sekti savo išlaidas ir nepamiršti, kad kreditinės kortelės limitas nėra papildomos pajamos, o tik laikina pagalba.
Dar viena svarbi taisyklė – kiekvieną mėnesį stengtis grąžinti visą panaudotą sumą, o ne tik minimalų įnašą. Taip bus išvengta palūkanų, kurios per trumpą laiką gali išauginti skolą kelis kartus. Jei finansinės galimybės neleidžia grąžinti visos sumos, verta pasvarstyti apie mažesnį kreditinės kortelės limitą arba netgi laikinai atsisakyti jos naudojimo.
Nuolatinė asmeninių finansų analizė taip pat padeda išvengti neplanuotų išlaidų. Specialistai pataria fiksuoti visas kortele atliktas operacijas, reguliariai peržiūrėti išrašus ir vertinti, ar jos tikrai buvo būtinos. Daugelyje bankų veikia programėlės, kurios leidžia sekti balansą ir primena apie artėjančias įmokas.
Alternatyvos ir pagalba iškilus sunkumams
Nors kreditinės kortelės dažnai gelbsti nenumatytose situacijose, specialistai pataria nepamiršti ir kitų finansų valdymo priemonių – pavyzdžiui, taupyti „juodai dienai“. Atsidėjus bent kelis mėnesius išlaikymui reikalingą sumą, netikėtoms išlaidoms nereikės skolintis ir mokėti didelių palūkanų.
Jei kredito įsiskolinimas vis dėlto susidarė, svarbu nedelsti ir kreiptis į banką dėl galimų sprendimų. Dauguma finansų įstaigų siūlo refinansavimo ar restruktūrizavimo paslaugas, kurios padeda sumažinti mėnesio įmokas ir lengviau valdyti skolą. Pagalba galima kreiptis ir į nepriklausomus finansų konsultantus, kurie padeda sudaryti grąžinimo planą ir siūlo individualizuotus sprendimus.
Valstybės institucijos, tokios kaip Lietuvos bankas ar vartotojų teisių apsaugos tarnyba, taip pat reguliariai atnaujina informaciją apie atsakingą skolinimąsi ir teikia nemokamas konsultacijas. Tuo tarpu kredito istorijos agentūros primena, kad laiku negrąžintos skolos gali ilgainiui užkirsti kelią gauti naujas paskolas ar net sutrukdyti sudaryti nuomos sutartį.
Skolų prevencija kasdienėje finansų praktikoje
Pagrindinis ginklas prieš skolų spąstus – asmeninė finansinė drausmė. Praktika rodo, kad net ir nedidelės, bet dažnos kreditinės kortelės operacijos gali sukelti nemalonių pasekmių, jei jos nėra griežtai stebimos. Finansinės disciplinos įgūdžiai ugdomi palaipsniui: verta nusistatyti konkrečius mėnesio limitus, atskirti pagrindines ir nebūtinas išlaidas, o svarbiausia – vengti impulsyvių pirkinių, kuriuos dažnai skatina iš pažiūros nieko nekainuojantis kreditas.
Kreditinės kortelės – puikus finansinis įrankis, jei naudojamas atsakingai. Tačiau jų teikiama laisvė reikalauja ir didesnės asmeninės atsakomybės. Skolų spąstų išvengia tie vartotojai, kurie supranta šio instrumento veikimo principus ir priima apgalvotus sprendimus. Galutinis rezultatas priklauso nuo kiekvieno paties gebėjimo valdyti savo finansus ir vengti pagundų, kurios gali kainuoti daug daugiau nei vienkartinis pirkinys.