Kodėl verta turėti „blogos dienos fondą“?
Pastaraisiais metais gyventojų finansinis stabilumas tapo viena aktualiausių temų. Infliacija, pasaulio ekonomikos svyravimai, netikėtos ligos ar darbo netekimas – šie nenumatyti įvykiai gali stipriai sukrėsti kiekvieno žmogaus ar šeimos biudžetą. Dažnai tokiose situacijose žmonės ieško išeičių – ima paskolas, skolinasi iš artimųjų arba tiesiog grimzta į neapibrėžtumo jausmą. Tačiau viena paprasta, bet Lietuvoje dar gana retai aptariama finansinė priemonė gali tapti patikima pagalve – „blogos dienos fondas“. Skirtingai nei pensijų kaupimas ar taupymas atostogoms, šis fondas skirtas būtent netikėtiems, stresą keliantiems gyvenimo atvejams.
Kas yra „blogos dienos fondas“?
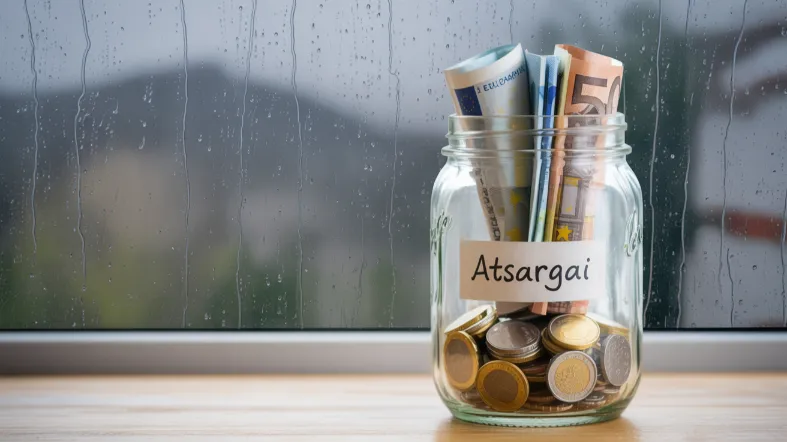
Paprastai tariant, „blogos dienos fondas“ – tai atskirai laikomos santaupos, skirtos nenumatytoms išlaidoms. Ekspertai pabrėžia, kad toks fondas turėtų būti lengvai pasiekiamas, tačiau nebūtinai kasdien naudojamas – jis tampa aktualus tik tada, kai ištinka finansinė krizė: prarandamas darbas, susiduriama su sveikatos problemomis, sugenda būtina buitinė technika ar automobilis. Skirtingai nei gyvenimo tikslams ar investicijoms skirti pinigai, ši suma yra savotiška draudimo priemonė pačiam sau.
Finansų konsultantai dažnai rekomenduoja „blogos dienos fonde“ kaupti 3–6 mėnesių būtinųjų išlaidų dydžio sumą. Tai reiškia, kad netekus pajamų ar susidūrus su nenumatytomis išlaidomis, žmogus galėtų jaustis saugesnis ir turėtų laiko ieškoti ilgalaikių sprendimų, o ne veikti paskubomis.
Stresas ir nerimas – tikri finansiniai priešai
Nenumatytos situacijos dažnai sukelia ne tik piniginių, bet ir emocinių sunkumų. Finansinis nestabilumas gali virsti nuolatiniu nerimu, sutrikdyti miegą ar net paveikti fizinę sveikatą. Tyrimai rodo, kad žmonės, neturintys finansinės pagalvės, dažniau patiria stresą, jų sprendimai būna impulsyvūs, o ilgalaikės pasekmės – skaudžios.
Turėdami „blogos dienos fondą“, žmonės gali išvengti neapgalvotų sprendimų, tokių kaip greitieji kreditai ar skolinimasis iš pažįstamų. Tokia finansinė apsauga leidžia ramiau žiūrėti į ateitį, išlaikyti savarankiškumą ir orumą net sunkiausiais gyvenimo momentais.
Kasdienio gyvenimo iššūkiai – nuo smulkmenų iki rimtų krizių
Nors dažniausiai apie „blogos dienos fondą“ kalbama kalbant apie rimtas nelaimes, realybėje net nedidelės, bet staigios išlaidos gali tapti didele našta. Netikėtai sugedęs šaldytuvas, prireikus skubios dantų gydymo paslaugos ar netikėta nuomos kaina – visa tai gali sugriauti kasdienybės planus, jei neturima atsargos fondo.
Ypač aktualu tai tampa šeimoms su vaikais, kurioms netikėtų išlaidų tikimybė didesnė. Taip pat savarankiškai gyvenantiems senjorams ar dirbantiems individualiai. Šie žmonės dažnai neturi jokių išmokų ar draudimų, todėl kiekviena nenumatyta išlaida gali tapti nemenku išbandymu.
Psichologinis ir socialinis poveikis
Sociologai pastebi, kad finansinio saugumo jausmas tiesiogiai susijęs su žmogaus saviverte ir gebėjimu planuoti ateitį. Net ir nedidelis „blogos dienos fondas“ gali suteikti daugiau pasitikėjimo savimi, užtikrinti laisvę priimant sprendimus, nes žmogus žino, jog turi rezervą. Tai ypač svarbu šeimose, kur finansiniai ginčai dažnai tampa nesutarimų priežastimi. Priklausomybė nuo skolintojų ar artimųjų gali ilgainiui paveikti ir asmeninius santykius.
Kai žmogus turi finansinį rezervą, jis drąsiau siekia naujų profesinių galimybių, gali lengviau keisti darbą ar imtis studijų, nes nebijo staiga likti be pajamų. Taip pat toks žmogus labiau linkęs investuoti į savo ar artimųjų sveikatą, nes žino, kad staiga atsiradus netikėtoms išlaidoms nereikės aukoti kitų svarbių poreikių.
Kaip pradėti kaupti „blogos dienos fondą“?
Pirmas žingsnis – įvertinti savo būtinąsias mėnesio išlaidas: būsto nuoma ar paskola, komunaliniai mokesčiai, maistas, transportas, būtini vaistai ar paslaugos. Apskaičiavus šią sumą, galima nusistatyti tikslą, tarkime, sukaupti 3–6 mėnesių šių išlaidų rezervą. Svarbu pradėti taupyti net ir nedidelėmis sumomis – pavyzdžiui, atsidėti 5–10 procentų nuo pajamų.
Patogus būdas – atsidaryti atskirą banko sąskaitą, kuri būtų naudojama tik šiam tikslui. Taip bus paprasčiau stebėti progresą ir nesusigundyti panaudoti pinigų kitoms, mažiau svarbioms reikmėms.
Svarbu laikytis disciplinos: reguliariai peržiūrėti savo biudžetą, ieškoti būdų sumažinti nebūtinas išlaidas, o gauta papildoma nauda – premijos, dovanos ar grąža už neplanuotas išlaidas – gali tapti puikiu įnašu į fondą.
Mitai ir klaidingos nuostatos
Viena dažniausių klaidų – manyti, kad „blogos dienos fondą“ reikia turėti tik dideles pajamas gaunantiems ar jau viską susitvarkiusiems žmonėms. Iš tiesų, būtent tie, kurių pajamos mažesnės ar nereguliarios, turėtų pagalvoti apie tokį fondą pirmiausia. Kita paplitusi nuostata – taupyti neverta, jei ir taip kas mėnesį nelieka laisvų lėšų. Tačiau net ir nedidelė suma padės suformuoti įprotį, kuris ilgainiui duos apčiuopiamų rezultatų.
Vis dar pasitaiko atvejų, kai gyventojai „blogos dienos fondą“ sieja tik su būsimomis išlaidomis, pavyzdžiui, atostogomis ar automobiliui. Tačiau tokio fondo esmė – ne malonumai, o būtinybė užtikrinti elementarų saugumą.
Prevencinė priemonė ne tik finansams, bet ir gyvenimo kokybei
Finansinė pagalvė padeda ne tik išvengti skolų ar nemalonių situacijų, bet ir didina bendrą gyvenimo kokybę. Turint fondą, sumažėja priklausomybė nuo darbdavio ar valstybės pagalbos, atsiranda daugiau galimybių lanksčiai reaguoti į pokyčius, o prireikus – ramiai priimti sprendimus be papildomo spaudimo.
Nors „blogos dienos fondas“ dar nėra tapęs savaime suprantama finansine praktika Lietuvoje, vis daugiau specialistų, finansų planuotojų ir net psichologų pabrėžia jo svarbą. Tai nėra prabanga ar tik papildomas pasirinkimas, o neišvengiama būtinybė šiuolaikiniame, nuolat besikeičiančiame pasaulyje.
Tad finansinio saugumo paieškos prasideda nuo mažų žingsnių – net ir mažiausia santaupų suma gali tapti tvirtu pagrindu po kojomis, kai gyvenimo scenarijus netikėtai pasikeičia.