Finansinis planavimas jaunimui: ką svarbiausia suprasti?
Lietuvoje vis daugiau jaunų žmonių ieško galimybių užsidirbti ir taupyti, tačiau su pinigais susijusių sprendimų sudėtingumas dažnai kelia nerimą. Nors finansiškai nepriklausoma ateitis – daugelio siekiamybė, kasdienių sprendimų gausa rodo, kad žinios apie finansų valdymą būtinos kuo anksčiau.
Pirmieji žingsniai – biudžeto valdymas ir tikslų nustatymas
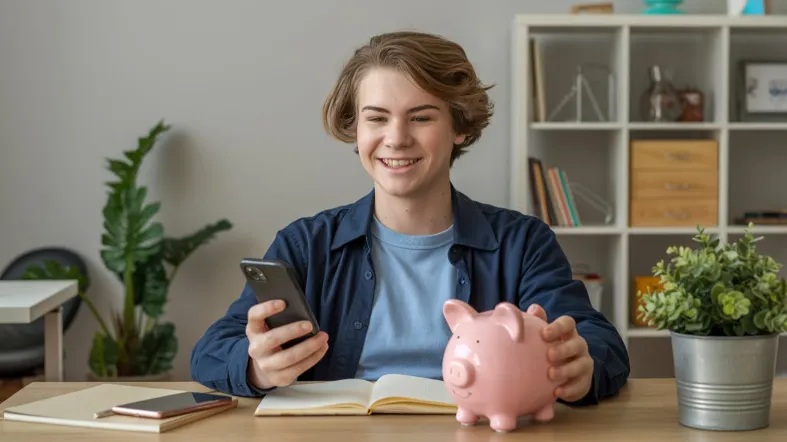
Pirmasis finansinio planavimo žingsnis – suprasti, kiek ir kam išleidžiama. Jauni žmonės dažnai susiduria su pagunda išleisti visą pirmąjį uždarbį pramogoms ar pirkiniams, tačiau toks elgesys dažnai palieka tuščią sąskaitą mėnesio pabaigoje. Pirmasis biudžeto sudarymas – puiki proga įvertinti pajamas ir išlaidas. Finansų ekspertai teigia, kad net ir nedidelės pajamos leidžia pradėti taupyti, jei atidžiai stebimos išlaidos.
Svarbus etapas – aiškiai apibrėžti, kokiems tikslams taupoma: ar tai būtų pirmasis automobilis, studijų mokestis, ar kelionė į užsienį. Konkretaus tikslo turėjimas padeda laikytis plano ir mažina impulsyvių pirkinių riziką.
Taupymas ir investavimas nuo pat pradžių
Jaunystėje pradėjus taupyti, ilgainiui galima sukaupti solidų finansinį rezervą. Paprasčiausias būdas – atsidėti bent 10 procentų gaunamų pajamų. Net ir nedidelės sumos laikui bėgant išauga, jei jos nuosekliai taupomos. Lietuvoje populiarėja įvairios taupymo programėlės, kurios automatiškai perveda dalį pinigų į atskirą sąskaitą, taip padėdamos lengviau formuoti įpročius.
Dar viena galimybė – pradėti investuoti. Dalis jaunų žmonių vis dar baiminasi investicijų, tačiau šiuolaikinės technologijos suteikia galimybę pradėti nuo minimalių sumų. Pavyzdžiui, galima įsigyti akcijų ar investuoti į investicinius fondus su vos keliolikos eurų pradiniu įnašu. Investavimo platformos turi aiškius paaiškinimus, tad net pradedantieji gali jaustis užtikrinčiau. Svarbiausia – pasidomėti rizika ir pasirinkti tinkamą strategiją.
Atsakingas skolinimasis – riba tarp galimybių ir problemų
Skolinimasis neišvengiamas, kai kurie pirkiniai ar studijos reikalauja didesnių sumų. Tačiau vartojimo paskolos, kreditinės kortelės ar greitieji kreditai gali tapti spąstais. Jauni žmonės neretai susivilioja lengvai gaunamais pinigais, neįvertinę, kad kiekvienas euras sugrįš su palūkanomis. Patariama skolintis tik tuomet, kai įsitikinta, jog grąžinti bus įmanoma be papildomų rūpesčių.
Skolinimosi kultūra Lietuvoje keičiasi: vis daugiau jaunuolių domisi paskolų sąlygomis, palūkanų normomis ir paslėptomis išlaidomis. Ekspertai pataria visada perskaityti sutartis, susipažinti su visomis sąlygomis ir neskubėti priimti sprendimo.
Neplanuotos išlaidos ir finansinė pagalvė
Gyvenimas kupinas netikėtumų. Net ir atsakingai planuojant, gali nutikti nenumatytų situacijų – netikėtos ligos, sugedusi technika, prarasta darbo vieta. Todėl kiekvienam jaunuoliui būtina sukurti finansinę pagalvę – rezervą nenumatytoms išlaidoms. Dažniausiai rekomenduojama sukaupti bent 3–6 mėnesių būtinųjų išlaidų sumą.
Lietuvos banko duomenimis, tik kas penktas jaunas asmuo turi bent minimalias santaupas nenumatytiems atvejams. Ši tendencija rodo, kad finansinio stabilumo suvokimas vis dar nepakankamai įsišaknijęs. Įpročio turėti „juodos dienos“ fondą formavimas yra esminė asmeninių finansų dalis, kuri pradeda tarnauti vos tik nutinka nenumatytas įvykis.
Skaitmeninės finansų valdymo priemonės – draugas ar priešas?
Naujosios technologijos suteikia platų įrankių spektrą – nuo paprastų biudžeto sekimo programėlių iki pažangių investicijų platformų. Jauni žmonės dažniausiai renkasi išmaniąsias finansų valdymo priemones – jos leidžia greitai ir patogiai sekti pajamas, išlaidas, formuoti taupymo tikslus.
Vis dėlto, skaitmeninės galimybės atveria ir naujų iššūkių – vienu spustelėjimu galima apsipirkti internetu, užsisakyti maisto ar pramogų, kartais pamirštant savo finansines ribas. Sąmoningas priemonių naudojimas – svarbus įgūdis, kuris padeda atsispirti impulsyviems pirkiniams ir išlaikyti biudžeto kontrolę. Bene svarbiausia – reguliariai peržvelgti asmeninius finansinius duomenis, analizuoti, kaip keičiasi išlaidų struktūra.
Finansinis raštingumas – ilgametė investicija
Ekonominio švietimo trūkumas dažnai tampa pagrindine priežastimi, kodėl jauni žmonės susiduria su finansiniais sunkumais. Ankstyvas susipažinimas su finansų principais atveria daugiau galimybių – tiek siekiant nepriklausomybės, tiek planuojant didesnius gyvenimo sprendimus. Lietuvoje vis daugiau mokyklų siūlo finansinio raštingumo pamokas, tačiau savarankiškas domėjimasis išlieka kertiniu veiksniu.
Šiuolaikinė informacijos pasiūla leidžia mokytis savarankiškai: žiniasklaidoje gausu ekspertų komentarų, specializuotų tinklaraščių, vaizdo įrašų. Svarbiausia – atrinkti patikimus šaltinius ir nuolat gilinti žinias. Savarankiškas mokymasis ir kritinis mąstymas apie finansus tampa investicija į ateitį, kuri atsiperka su kaupu.
Požiūris į pinigus keičia gyvenimą
Finansinio planavimo pagrindas – ne tik gebėjimas skaičiuoti ir planuoti, bet ir požiūris į pinigus. Jauni žmonės, kurie suvokia, kad pinigai – įrankis tikslams pasiekti, o ne siekiamybė savaime, lengviau atsispiria vartotojiškoms pagundoms. Toks požiūris padeda priimti racionalius, ilgalaikę naudą užtikrinančius sprendimus.
Savarankiško gyvenimo pradžia dažnai tampa iššūkiu, tačiau finansinis planavimas jį paverčia augimo galimybe. Tikslingas biudžeto valdymas, atsakingas skolinimasis ir investicijos – tai kertiniai akmenys, kurie leidžia ne tik pasiekti norimus tikslus, bet ir užsitikrinti saugią ateitį. Ankstyvas finansinis sąmoningumas padeda kurti pagrindą asmeninei laisvei, nuoseklumui ir stabilumui – vertybėms, kurių siekia kiekvienas jaunas žmogus.