Kaip apsaugoti savo santaupas nuo infliacijos?
Infliacija veikia ne tik prekių etiketes: laikui bėgant už tą pačią pinigų sumą galima įsigyti mažiau. Todėl santaupų planas turėtų apimti ir pinigų prieinamumą, ir jų perkamąją galią. Nėra vieno produkto, kuris visomis aplinkybėmis išsaugotų santaupų vertę. Praktiškesnis kelias yra aiškiai atskirti artimiausiems poreikiams skirtą rezervą nuo ilgalaikių tikslų, įvertinti riziką ir palyginti visas išlaidas.
Indėliai bankuose – ribota apsauga
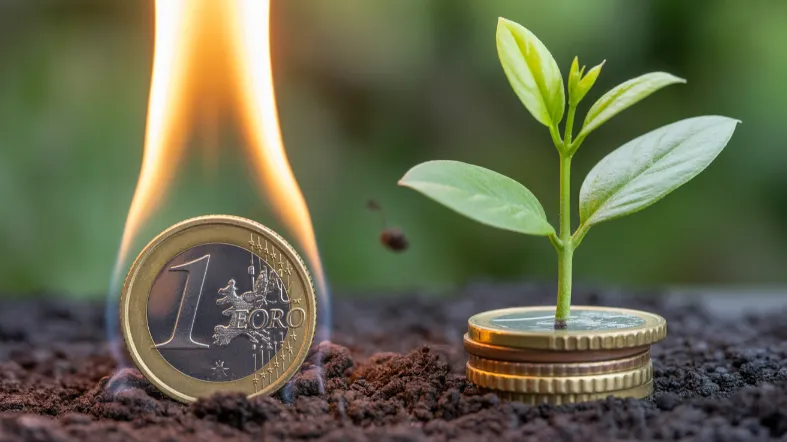
Banko sąskaita ar terminuotasis indėlis gali būti tinkama vieta pinigams, kurių prireiks netikėtai arba per palyginti trumpą laiką. Indėlio palūkanos didina nominalią sumą, tačiau tai dar nereiškia, kad auga ir perkamoji galia. Lietuvos banko paaiškinime pateiktas paprastas pavyzdys: jei nominali grąža yra 3 proc., o infliacija 5 proc., reali grąža apytikriai siekia minus 2 proc. Šis pavyzdys parodo, kodėl verta lyginti palūkanas su infliacija, o ne vertinti vien sąskaitos likutį.
Prieš pasirenkant indėlį palyginkite terminą, palūkanų skaičiavimo tvarką, galimybę pinigus atsiimti anksčiau ir galimą nuostolį nutraukus sutartį. Lietuvos banko lentelėje galima palyginti įvairių įstaigų skelbiamas normas ir minimalius įnašus; nurodytas sąlygas prieš sudarydami sutartį patikrinkite pačioje įstaigoje. Indėlių draudimas nėra apsauga nuo infliacijos: jis taikomas tinkamiems indėliams banko nemokumo atveju. Lietuvoje tinkami vieno indėlininko indėliai vienoje kredito įstaigoje sumuojami, o įprasta draudimo riba yra 100 000 eurų.
Investiciniai fondai – galimybės ir rizikos
Fondas sujungia daugelio investuotojų lėšas ir pagal savo strategiją investuoja į skirtingą turtą, pavyzdžiui, akcijas ar obligacijas. Tai gali suteikti daugiau diversifikacijos nei vienos bendrovės akcijos, tačiau nereiškia, kad nuostoliai neįmanomi. Fondo vertė gali kristi, o investuotojas gali atgauti mažiau, nei įnešė. Net ir plačiai išskaidytas fondas priklauso nuo jame esančio turto, regionų ir sektorių.
Prieš pirkdami peržiūrėkite pagrindinės informacijos dokumentą, prospektą ir taisykles. Juose turėtų būti aprašyti investavimo tikslai, rizika, galimi nuostoliai, mokesčiai, pirkimo ar išpirkimo sąlygos. Atskirai įvertinkite fondo valdymo ir tarpininko mokesčius: jie mažina rezultatą nepriklausomai nuo to, ar investicijos kilo. Lietuvos bankas taip pat pabrėžia, kad istoriniai rezultatai negarantuoja tokių pačių rezultatų ateityje.
Nekilnojamasis turtas – populiarus, bet ne visada lankstus pasirinkimas
Būstas gali būti asmeninio turto dalis arba nuomos pajamų šaltinis, tačiau jo kainos nekinta viena kryptimi ir nėra automatinė apsauga nuo infliacijos. Prieš skaičiuodami galimą naudą, įtraukite įsigijimo, finansavimo, remonto, draudimo, priežiūros ir pardavimo išlaidas. Jei turtas perkamas su paskola, įvertinkite, ar galėsite mokėti įmokas ir tuomet, kai sumažėtų pajamos ar padidėtų kitos šeimos išlaidos.
NT taip pat sunkiau greitai paversti pinigais nei sąskaitoje laikomas santaupas. Pardavimo trukmė ir galutinė kaina priklauso nuo vietos, būklės, paklausos ir rinkos sąlygų. Todėl nereikėtų visų laisvų lėšų susieti su vienu objektu, ypač jei artimiausiu metu gali prireikti pinigų.
Auksas ir kitos žaliavos – apsauga nuo valiutos nuvertėjimo
Auksas ir kitos žaliavos kartais aptariami kaip galimas investicijų portfelio priedas, tačiau jų kaina gali smarkiai svyruoti. Auksas pats savaime nemoka palūkanų ar dividendų, o fizinio metalo atveju svarbios pirkimo ir pardavimo kainų maržos, saugojimas ir autentiškumo patikra. Investuojant per fondą, atsiranda fondo, tarpininko ir pasirinktos struktūros rizikos bei mokesčiai. Todėl teiginys, kad auksas visada išlaiko vertę, būtų pernelyg kategoriškas.
Prieš rinkdamiesi žaliavų produktą patikrinkite, ką tiksliai perkate: fizinį turtą, fondo vienetus ar išvestinę finansinę priemonę. Jei negalite aiškiai paaiškinti, kaip susidaro produkto vertė, kokie taikomi mokesčiai ir kokiomis sąlygomis jį parduosite, skirkite laiko papildomai informacijai surinkti.
Diversifikacija – raktas į saugesnį taupymą
Diversifikacija reiškia, kad rizika paskirstoma tarp skirtingų priemonių, o ne sutelkiama vienoje įmonėje, turto rūšyje ar rinkoje. Ji negarantuoja pelno ir neapsaugo nuo visų nuostolių, bet gali sumažinti vieno konkretaus įvykio poveikį visam planui. Pavyzdžiui, jei visos investicijos susietos su vienu sektoriu, to sektoriaus nuosmukis paveiktų didelę portfelio dalį.
Pradėkite nuo tikslų ir termino. Kasdienėms išlaidoms ar nenumatytiems atvejams laikomi pinigai turi būti lengvai pasiekiami. Ilgesnio laikotarpio lėšoms galima svarstyti investicijas, bet tik tada, kai suprantate jų kainų svyravimus ir galite toleruoti galimus laikinuosius nuostolius. Svarbu periodiškai peržiūrėti, ar pasirinktos priemonės vis dar atitinka jūsų planą.
Valstybės paskatintos priemonės – III pakopos pensijų fondai ir investiciniai gyvybės draudimai
Papildomas pensijų kaupimas ar investicinis gyvybės draudimas gali būti ilgalaikio finansinio plano dalis, bet tai nėra garantuota infliacijos apsauga. Prieš pasirašydami sutartį patikrinkite, kokia dalis įmokos investuojama, kokie taikomi administravimo ir kiti mokesčiai, kaip keičiasi investavimo rizika ir kiek kainuotų sutarties nutraukimas. Taip pat atskirkite draudimo apsaugą nuo investavimo rezultato: vienas produktas gali turėti abi dalis, bet jų paskirtis skiriasi.
Mokestinės lengvatos priklauso nuo galiojančių teisės aktų ir konkrečios sutarties. Nesiremkite pasenusiu pažadu apie susigrąžinamą mokestį: prieš priimdami sprendimą patikrinkite aktualią informaciją Valstybinėje mokesčių inspekcijoje ir produkto dokumentuose. Ilgas laikotarpis suteikia daugiau laiko įmokoms kauptis, tačiau rinkos svyravimai ir mokesčiai išlieka svarbūs.
Sąmoningas vartojimas ir biudžeto planavimas
Jeigu mėnesio pabaigoje nelieka lėšų, investavimo produkto pasirinkimas problemos neišspręs. Užsirašykite pajamas ir išlaidas, įskaitant nereguliarias išlaidas, tokias kaip remontas ar metinės įmokos. Pirmiausia atskirkite būtinus mokėjimus, tuomet suplanuokite rezervą ir tik tada nustatykite sumą, kurią galite reguliariai taupyti. Biudžetas nėra nekintanti taisyklė: jį verta koreguoti pasikeitus pajamoms, kainoms ar šeimos poreikiams.
Praktinis būdas pradėti – nustatyti nedidelį automatinį pervedimą iškart po pajamų gavimo ir po kelių mėnesių įvertinti, ar suma patogi. Jei paaiškėja, kad ji per didelė, ją sumažinkite, užuot kaupimą visiškai nutraukę. Jei turite brangių skolų ar neturite prieinamo rezervo, pirmiau įvertinkite šias aplinkybes.
Technologijų pažanga – daugiau pasirinkimų ir patogumo
Programėlės ir internetinės platformos gali padėti stebėti biudžetą, sąskaitas ar investicijas, bet patogus naudojimas nėra patikimumo įrodymas. Prieš atsidarydami paskyrą patikrinkite, kokia įmonė teikia paslaugą, kokią licenciją ji turi, kaip saugomas turtas ir kokios taikomos išlaidos. Ypač atidžiai skaitykite nustatymus, susijusius su automatiniu investavimu, periodiniais mokėjimais ir valiutos keitimu.
Skaičiuoklė gali padėti palyginti scenarijus, tačiau jos rezultatas remiasi įvestomis prielaidomis, o ne pažadu. Įveskite ir galimus mokesčius, ir infliaciją; nepalikite nepažymėto lauko su numanoma grąža, jei nežinote, iš kur ši prielaida paimta.
Asmeninė finansinė atsakomybė
Finansinis sprendimas turėtų atitikti jūsų pajamas, įsipareigojimus, tikslą ir laiką, kuriam pinigus galite atidėti. Prieš pasirinkdami priemonę atsakykite sau į kelis klausimus: kada šių lėšų reikės, kokį nuostolį galėtumėte pakelti, kaip greitai galėsite atgauti pinigus ir kiek sumokėsite mokesčių. Jei produkto veikimo principas neaiškus, neskubėkite pasirašyti.
Trumpai: nuo ko pradėti
- Surašykite finansinį tikslą, jo terminą ir mėnesio įmokų galimybes.
- Atidėkite lengvai pasiekiamą rezervą artimiausiems poreikiams.
- Palyginkite indėlio palūkanas, terminą, išankstinio atsiėmimo sąlygas ir draudimo statusą.
- Investuodami perskaitykite produkto dokumentus, įvertinkite riziką, mokesčius ir diversifikaciją.
- Reguliariai peržiūrėkite planą, tačiau nekeiskite jo vien dėl trumpalaikių rinkos svyravimų.
Dažnos klaidos
- Nominalią palūkanų normą laikyti tikrąja grąža ir neįvertinti infliacijos bei mokesčių.
- Manyti, kad indėlių draudimas kompensuoja investavimo nuostolius arba kainų kilimą.
- Visas santaupas investuoti į vieną turto rūšį ar produktą, kurio rizikos nesuprantate.
- Priimti sprendimą pagal reklamos pažadą, nepatikrinus dokumentų, licencijos ir pinigų atsiėmimo sąlygų.
Šaltiniai
- Lietuvos banko infliacijos informacijos suvestinė – infliacijos poveikis santaupoms ir realiai grąžai.
- Indėlių ir investicijų draudimas – tinkamų indėlių draudimo sąlygos ir limitas.
- Lietuvos banko indėlių palūkanų palyginimas – palūkanų lentelė ir jos naudojimo pastabos.
- Lietuvos bankas: investiciniai fondai – fondų rizika, dokumentai ir išlaidos.
Straipsnis yra informacinio pobūdžio ir nėra individuali finansinė, teisinė ar investavimo konsultacija.