Ką daryti, kai kainos kyla, o atlyginimai – ne?
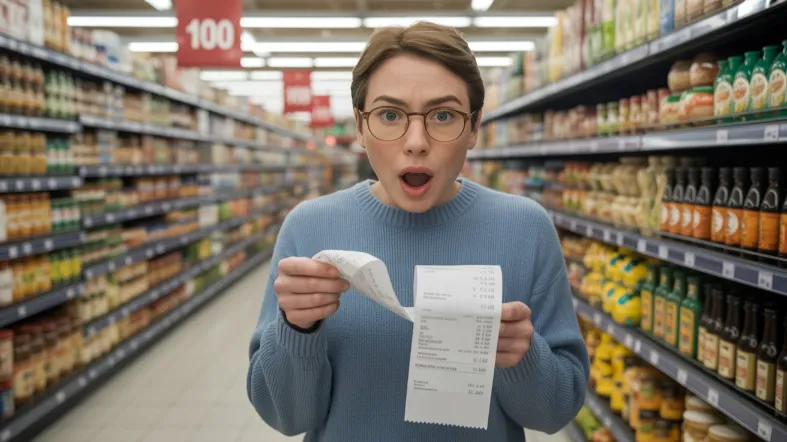
Šalyje įsibėgėjusi infliacija vis stipriau smogia gyventojų piniginėms. Prekybos centruose daugelis pastebi, kad krepšelis kainuoja ženkliai daugiau nei prieš metus, tačiau darbo užmokestis lieka nepakitęs. Toks disbalansas verčia ieškoti išeičių ir permąstyti kasdienius įpročius. Ekspertai pabrėžia, kad infliacijos laikotarpiu svarbiausia – nepasiduoti panikai, bet imtis konkrečių veiksmų.
Kas lemia kainų augimą?
Pastaraisiais metais kainų augimą lėmė keli veiksniai. Energijos išteklių brangimas, žaliavų trūkumas, sutrikusios tiekimo grandinės ir geopolitiniai neramumai smarkiai pakoregavo rinkos taisykles. Visa tai atsiliepė tiek paslaugų, tiek prekių kainoms. Statistikos departamento duomenimis, per pastaruosius dvylika mėnesių vartotojų kainų indeksas Lietuvoje išaugo daugiau nei dešimtadaliu. Maisto, energetikos ir būsto išlaidos padidėjo labiausiai.
Darbuotojams, kurie nesulaukia atlygio augimo, ši padėtis kelia vis daugiau įtampos. Nepaisant to, kad kai kurios įmonės siekia didinti atlyginimus, daugelyje sektorių algos lieka tokios pačios. Tai ypač jaučia žemesnes ar vidutines pajamas gaunantys gyventojai.
Biudžeto peržiūra – pirmas žingsnis
Ekonomistai ragina pirmiausia objektyviai įvertinti savo finansinę padėtį. Kiekvienas šeimos ar asmeninis biudžetas turėtų būti peržiūrėtas, atsižvelgiant į pasikeitusias kainas ir galimus naujus poreikius. Svarbu susidaryti aiškų vaizdą, kiek pinigų kiekvieną mėnesį skiriama būstui, maistui, transportui, pramogoms bei taupymui.
Dažnai pasitaiko, kad dalis išlaidų lieka nepastebėtos – tai smulkūs pirkiniai, prenumeratos ar paslaugos, kuriomis iš tiesų nesinaudojama. Peržiūrėjus banko sąskaitų išrašus, nesunku atrasti galimybių taupyti. Kitas žingsnis – išskirti būtiniausias ir nebūtinas išlaidas. Pastarąsias, bent jau laikinai, verta sumažinti ar visiškai atsisakyti.
Protingas pirkinių planavimas
Maisto kainos – viena labiausiai infliacijos paveiktų sričių, todėl verta atidžiau planuoti apsipirkimą. Specialistai pataria sudaryti pirkinių sąrašą ir griežtai jo laikytis. Tai padeda vengti impulsyvių sprendimų, kurie dažnai lemia papildomas išlaidas. Be to, verta stebėti akcijas, tačiau nepamiršti, kad nuolaida – ne visada būtinybė pirkti daugiau.
Kai kurie lietuviai vis dažniau renkasi pirkti prekes internetu, kur lengviau lyginti kainas ir rinktis pigesnius alternatyvius produktus. Populiarėja ir bendruomenės, kuriose dalijamasi informacija apie pigesnių prekių ar paslaugų pasiūlymus. Daugiau dėmesio skiriama ir maisto švaistymo mažinimui – planuojami meniu, panaudojami likučiai, užšaldoma dalis maisto produktų.
Papildomų pajamų paieškos
Stagnuojant atlyginimams, vis daugiau žmonių ieško papildomų pajamų šaltinių. Vieni renkasi laisvai samdomus (freelance) darbus, kiti – sezonines veiklas, konsultacijas ar nuotolines paslaugas. Įgūdžių tobulinimas ir persikvalifikavimas tampa vis aktualesnis, ypač tiems, kurie nori prisitaikyti prie besikeičiančių darbo rinkos poreikių.
Skaitmenizacija ir technologiniai pokyčiai atveria naujas galimybes. Internetiniai kursai, platformos leidžia ne tik įgyti naujų žinių, bet ir išbandyti save naujose srityse. Svarbu įvertinti savo stipriąsias puses, gebėjimus ir drąsiai imtis iniciatyvos.
Didėjančio spaudimo šeimai padariniai
Augančios gyvenimo išlaidos keičia ir šeimos dinamiką. Dalis gyventojų svarsto apie būsto pakeitimą į mažesnį, kad sumažintų nuomos ar šildymo kaštus. Kiti ieško pigesnių alternatyvų vaikų laisvalaikiui, transportui, net atostogoms. Pastebimas ir bendruomeniškumo suaktyvėjimas – šeimos ar kaimynai dažniau dalijasi nebereikalingais daiktais, kartu perka didesnius maisto kiekius, o vėliau dalina porcijomis.
Krizės laikotarpiu ypač svarbus tampa atviras šeimos narių dialogas apie finansus. Ekonomistai pataria į finansinius klausimus įtraukti ir vaikus, paaiškinant, kodėl būtina taupyti ar atsisakyti kai kurių pirkinių. Toks atvirumas padeda sumažinti įtampą ir kartu ieškoti sprendimų.
Valstybinės pagalbos galimybės
Ne visos šeimos vienodai pajėgios susidoroti su augančiu kainų spaudimu. Socialinės apsaugos ir darbo ministerija ragina neišsigąsti ir kreiptis dėl paramos – nuo socialinių pašalpų iki kompensacijų už būsto šildymą ar vaiko pinigų. Skaičiuojama, kad dalis gyventojų vis dar nedrįsta prašyti pagalbos, nors teisę į ją turi.
Šiuo metu peržiūrimi ir papildomi valstybės pagalbos mechanizmai – planuojama išplėsti kompensacijų gavėjų ratą, ieškoma sprendimų dėl subsidijų tam tikrų prekių ar paslaugų kainoms mažinti. Nemažai savivaldybių siūlo nemokamas ar pigiau kainuojančias paslaugas pažeidžiamoms grupėms.
Vartojimo peržiūra ir nauji įpročiai
Ekonominė situacija skatina keisti vartojimo įpročius. Daugiau dėmesio skiriama ilgalaikei naudai, kokybei, funkcionalumui. Atsigręžiama į tvarumą, taupoma ne tik pinigų, bet ir išteklių. Dažniau perkamos naudotos prekės, remontuojama, o ne išmetama, dalijamasi turimais daiktais su artimaisiais ar bendruomene.
Auga ir pasitikėjimas vietos gamintojais – žmonės ieško produktų, kurie sukurti Lietuvoje, taip siekdami prisidėti prie vietos ekonomikos stiprinimo. Tai dažnai padeda rasti pigesnių, bet kokybiškų alternatyvų įprastiems gaminiams.
Pokyčių priėmimas – kelias į atsparumą
Ekonominis spaudimas verčia keisti įpročius, permąstyti prioritetus ir ieškoti sprendimų. Nors kainų augimas ir stagnuojantys atlyginimai kelia nemažai nerimo, būtent tokios situacijos dažniausiai paskatina ryžtingus pokyčius tiek asmeniniame, tiek visuomenės gyvenime. Gebėjimas prisitaikyti, ieškoti naujų galimybių ir aktyviai veikti gali tapti stipriu atsaku į šiuolaikinius iššūkius.