Kaip tinkamai pasiruošti netikėtoms didelėms išlaidoms?
Staiga sugedęs automobilis, netikėta sveikatos problema ar būtinas namų remontas – situacijos, kurias patiria kone kiekviena šeima. Netikėtos didelės išlaidos dažnai sukelia stresą ir verčia skubiai ieškoti finansinių sprendimų. Ekspertai sutaria: kuo geresnis pasiruošimas, tuo mažesnis poveikis šeimos biudžetui ir psichologinei savijautai.
Rezervinio fondo būtinybė
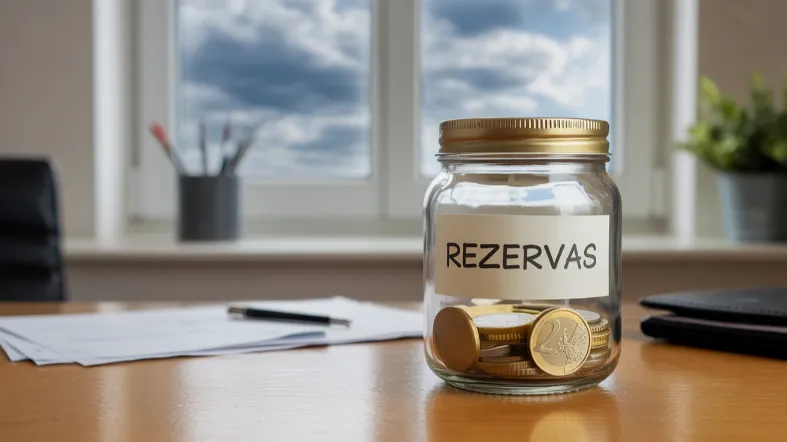
Ekonomistų teigimu, finansinis rezervas – ne prabanga, o būtinybė. Tyrimai rodo, kad net pusė lietuvių neturi sukaupę santaupų, leidžiančių išgyventi kelis mėnesius netekus pajamų ar susidūrus su didelėmis išlaidomis. Rekomenduojama turėti bent trijų–šešių mėnesių būtinųjų išlaidų dydžio rezervą. Tai suma, kuri leistų ramiai reaguoti į neplanuotus atvejus: darbo netekimą, ligą ar brangų remontą.
Rezervinio fondo kaupimas dažnai atrodo sudėtingas, ypač esant mažesnėms pajamoms. Vis dėlto netgi nedidelės, bet reguliarios įmokos leidžia per metus sukaupti apčiuopiamą sumą. Specialistai siūlo vos gavus atlyginimą atsidėti bent 10 proc. pajamų į atskirą sąskaitą ar grynaisiais – svarbiausia, kad šie pinigai būtų lengvai pasiekiami tik esant tikrai būtinybei.
Biudžeto planavimas ir išlaidų stebėjimas
Tikslingas biudžeto planavimas – dar vienas kertinis pasiruošimo neplanuotoms išlaidoms akmuo. Aiškiai suskaičiuotos mėnesinės pajamos ir išlaidos leidžia įvertinti, kokią dalį galima skirti santaupoms, o kokios išlaidos yra nereikalingos. Specialistai ragina bent kartą per metus atlikti asmeninių finansų auditą: peržiūrėti prenumeratas, paslaugų planus, galbūt atsisakyti nenaudojamų paslaugų ar brangesnių alternatyvų.
Skaitmeninės priemonės – mobiliosios biudžeto programėlės, bankų įrankiai ar paprastos lentelės – padeda sekti kasdienes išlaidas ir priimti racionalesnius sprendimus. Pastebima, kad žmonės, kurie nuolat stebi savo finansus, dažniau sukaupia rezervą ir rečiau susiduria su skubaus skolinimosi būtinybe.
Draudimas – apsauga nuo didžiausių rizikų
Nors draudimo įmokos ne visada pigios, jos dažnai apsaugo nuo milžiniškų išlaidų kritiniais atvejais. Sveikatos, būsto, turto ar automobilio draudimas – pagrindiniai instrumentai, leidžiantys sumažinti finansinę naštą nelaimės atveju. Draudimo brokeriai pastebi, kad gyventojai dažnai taupo draudimo sąskaita, manydami, jog nemalonumai jų nepalies. Tačiau vos vienas rimtesnis incidentas gali negrįžtamai sužlugdyti šeimos finansus.
Svarbu reguliariai peržiūrėti draudimo sutartis, įsitikinti, kad jos atitinka dabartinius poreikius ir būsto ar turto vertę. Taip pat verta pasidomėti papildomomis paslaugomis: pavyzdžiui, pagalba namuose ar sveikatos paslaugomis užsienyje.
Atsakingas skolinimasis – tik kraštutiniam atvejui
Neturint pakankamų santaupų, žmonės dažnai griebiasi greitųjų paskolų ar vartojimo kreditų. Toks sprendimas gali išgelbėti situaciją, bet dažnai virsta ilgalaikiu galvos skausmu. Finansų konsultantai ragina skolintis tik kraštutiniu atveju, gerai įvertinus paskolos sąlygas bei savo galimybes grąžinti skolą. Svarbu pasidomėti ne tik palūkanomis, bet ir papildomais mokesčiais, grąžinimo tvarka.
Prieš priimant sprendimą skolintis, verta apsvarstyti, ar nėra kitų išeičių: galbūt įmanoma atidėti pirkimo sprendimą, susitarti dėl mokėjimo atidėjimo arba pasiskolinti iš artimųjų. Skolinimasis neturėtų tapti įpročiu ar būdu „užlopyti“ chronišką pajamų trūkumą.
Neplanuotų išlaidų rūšys ir pasiruošimo būdai
Netikėtoms išlaidoms priskiriamos ne tik nelaimės ar kritinės situacijos. Dažnai jos susijusios su įprastais gyvenimo įvykiais, pavyzdžiui, vaikų mokslų pradžia, nenumatytais sveikatos tyrimais, netikėtomis kelionėmis dėl šeimos aplinkybių. Paruoštas rezervas leidžia laisviau reaguoti į tokias situacijas, neatsisakyti svarbių pirkinių ar paslaugų.
Kita išlaidų kategorija – ilgalaikis turto nusidėvėjimas: buitinė technika, automobilis, namų įranga. Racionalu net ir šias ateities išlaidas įtraukti į mėnesinį biudžetą, periodiškai atsidėti tam tikrą sumą technikos atnaujinimui ar remontui.
Psichologinės pasiruošimo naudos
Finansinį rezervą turintys žmonės jaučiasi laisviau, mažiau bijo netikėtumų. Nerimas dėl ateities labiausiai kankina tuos, kurie neturi aiškaus plano ar finansinio „oro pagalvės“. Šeimos, kurios bendrai aptaria finansinius tikslus ir galimus rizikos scenarijus, paprastai lengviau išgyvena krizes ir greičiau atsigauna po netikėtų sukrėtimų.
Psichologai pastebi, kad net nedidelės santaupos didina saugumo jausmą ir padeda racionaliau reaguoti į stresines situacijas. Jos suteikia galimybę priimti gerai apsvarstytus sprendimus, o ne veikti impulsyviai.
Kasdieniai įpročiai, lemiantys finansinį saugumą
Maži kasdieniai įpročiai – planuojami pirkimai, atsargus elgesys su pinigais, iš anksto numatytos išlaidos – ilgainiui tampa finansinio saugumo pagrindu. Taupymo įgūdžiai formuojami palaipsniui, išmokstant kritiškai vertinti ne tik nenumatytus, bet ir kasdienius pirkinius. Net ir smulkūs sutaupymai ilgainiui pavirsta rimtu užnugariu, lemiant perėjimą nuo „gyvenimo nuo atlyginimo iki atlyginimo“ prie tvaraus finansinio stabilumo.
Nenumatytos didelės išlaidos gali užklupti kiekvieną. Tačiau sistemingas pasiruošimas, nuoseklūs įpročiai ir atsakingas požiūris padeda ne tik išgyventi tokius išbandymus, bet ir stiprinti asmeninį bei šeimos finansinį pagrindą.