Kaip vertinti riziką prieš priimant investicinius sprendimus?
Per pastaruosius metus investicijų rinka išgyveno nemenkų sukrėtimų – nuo geopolitinių įtampų iki netikėtų technologijų sektoriaus svyravimų. Šie pokyčiai verčia investuotojus ne tik ieškoti pelningų galimybių, bet ir vis atsakingiau žiūrėti į rizikos vertinimą. Finansų specialistai pastebi, kad gebėjimas objektyviai įvertinti riziką dažnai lemia ilgalaikę investuotojo sėkmę, nepriklausomai nuo pasirinktų priemonių – ar tai būtų akcijos, obligacijos, nekilnojamasis turtas, ar kriptovaliutos.
Rizikos rūšių įvairovė: nuo rinkos iki asmeninės
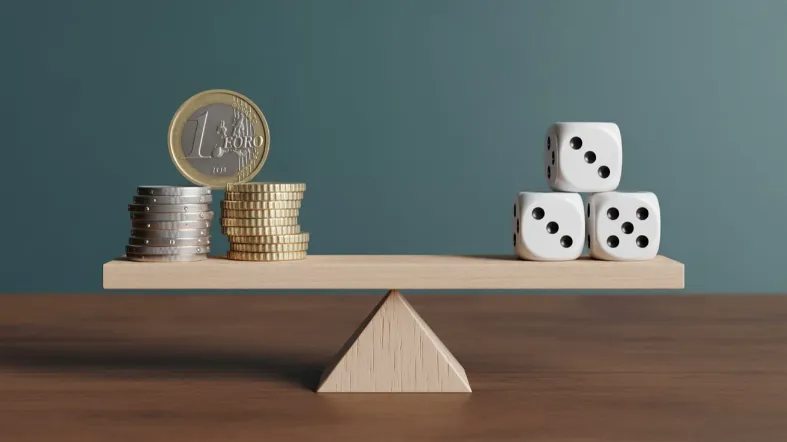
Pirmosios analizės klaidos dažnai kyla dėl per siauro rizikos supratimo. Rinkos rizika – kainų svyravimai dėl ekonominių ar politinių įvykių – yra tik vienas iš daugelio aspektų. Taip pat egzistuoja kredito rizika, kai investuotojas gali patirti nuostolių dėl priešingos sandorio šalies nemokumo, likvidumo rizika, susijusi su galimybėmis parduoti turtą reikiamu metu, operacinė rizika – dėl vidinių organizacijos klaidų ar išorinių sukčiavimų bei reguliavimo pokyčiai, kurie staiga pakeičia žaidimo taisykles.
Kiekvienas investuotojas turi įvertinti ir asmeninę riziką, kuri priklauso nuo amžiaus, finansinės padėties, artimiausių planų ir net psichologinių savybių. Pavyzdžiui, jaunas žmogus, turintis ilgą investavimo horizontą, gali sau leisti daugiau rizikuoti nei žmogus, kuris planuoja greitai naudoti investuotus pinigus.
Informacijos svarba sprendimų priėmimui
Investuotojas, nusprendęs paskirstyti kapitalą, susiduria su gausybe informacijos – nuo bendrovių finansinių ataskaitų iki socialinių tinklų komentarų. Ne visada lengva atskirti patikimus šaltinius nuo spekuliacijų ar manipuliacijų. Rinkos ekspertai pabrėžia, kad informacijos kokybė tiesiogiai veikia gebėjimą teisingai įvertinti riziką. Plačiai prieinama informacija dažnai jau būna įskaičiuota į turto kainą, o netikėta – sukelia daugiausia rinkos svyravimų.
Svarbu gebėti kritiškai vertinti naujienas ir nesivadovauti emocijomis. Dažnai investuotojai, paveikti baimės ar godumo, priima impulsyvius sprendimus, kurie vėliau pasirodo nuostolingi. Finansų konsultantai siūlo vadovautis objektyviais rodikliais, tokiais kaip finansiniai svertai, pelno maržos, skolos lygis, veiklos rezultatai per kelis metus ir rinkos tendencijos.
Diversifikacija – rizikos mažinimo pagrindas
Nė viena investicinė priemonė nėra apsaugota nuo visų pavojų, tačiau diversifikacija leidžia sumažinti bendrą portfelio riziką. Tai reiškia kapitalo paskirstymą skirtingose turto klasėse, sektoriuose ar net regionuose. Tinkamai sudarytas portfelis leidžia sumažinti nuostolių tikimybę, kai vieno sektoriaus ar įmonės rezultatai nuvilia.
Tačiau pernelyg platus portfelis gali sumažinti ir potencialų pelną, todėl svarbu rasti pusiausvyrą. Portfelio struktūra turėtų atitikti investuotojo tikslus, toleruojamą riziką ir investavimo laikotarpį. Ekspertai rekomenduoja periodiškai peržiūrėti portfelį, įvertinti pakitusią riziką ir, jei reikia, atlikti reikalingus pokyčius.
Laikas ir emocijos – dažnai pamirštami veiksniai
Investicijų grąža dažnai priklauso ne tik nuo pasirinkto turto, bet ir nuo tinkamo laiko. Laiko faktorius ypač svarbus vertinant rinkos ciklus – laikotarpiai, kai kainos kyla ar krenta, dažnai kartojasi. Investuotojai, gebantys išlaikyti šaltą protą per rinkos nuosmukius, išlošia daugiau nei tie, kurie pasiduoda panikai ir parduoda turtą nuostolingai.
Emocinė disciplina – dar vienas esminis gebėjimas, leidžiantis priimti racionalius investicinius sprendimus. Profesionalai pataria iš anksto apibrėžti taisykles, pagal kurias bus priimami sprendimai, ir jų laikytis, nepaisant trumpalaikių svyravimų. Pavyzdžiui, nusistatyti aiškius stop-loss (nuostolio ribojimo) ir take-profit (pelno fiksavimo) lygius.
Technologijos – pagalba ar papildoma rizika?
Skaitmeninės platformos, dirbtinis intelektas ir automatizuoti prekybos algoritmai atvėrė naujas galimybes investuotojams, tačiau kartu atnešė ir papildomų rizikų. Nepatyrę investuotojai, pasikliaudami automatizuotomis sistemomis, gali neįvertinti algoritmų apribojimų ar neprognozuojamų rinkos sąlygų. Dėl to prieš naudojantis sudėtingesniais įrankiais būtina suprasti ne tik jų potencialą, bet ir galimus pavojus.
Kibernetinė rizika tampa vis aktualesnė – investuotojai susiduria su duomenų vagystėmis, netikromis investavimo platformomis ar apgaulingomis kriptovaliutų schemomis. Todėl verta rinktis tik patikimas finansines įstaigas ir saugoti asmeninius duomenis.
Reguliavimas ir teisinė aplinka
Investavimo sprendimų riziką neretai nulemia ir nestabili teisinė aplinka. Vyriausybių sprendimai, mokesčių pokyčiai ar nauji reikalavimai gali reikšmingai paveikti turto vertę. Pavyzdžiui, nuo 2023 metų Lietuvoje įsigalioję kriptovaliutų reguliavimo griežtinimai pakeitė dalies investuotojų elgseną ir koregavo portfelių sudėtį. Investuotojas turi nuolat stebėti įstatymų pokyčius, nes jie gali lemti ir papildomus kaštus, ir netikėtus pelno sumažėjimus.
Individualus požiūris – svarbiausia investuotojo stiprybė
Nėra universalaus rizikos vertinimo modelio, tinkamo visiems. Investuotojas turi prisiimti atsakomybę už savo pasirinkimus, objektyviai įvertinti savo galimybes ir ribas. Rinkos dinamika, naujos technologijos ir teisiniai pokyčiai skatina nuolat tobulinti finansinį raštingumą ir ugdyti gebėjimą kritiškai vertinti išorinius veiksnius. Sėkmės istorijos gimsta iš subalansuotų sprendimų ir gebėjimo laiku atpažinti ne tik galimybes, bet ir pavojus. Tai ir yra tikroji investavimo meno esmė.