Ar galima būti dosniam ir kartu taupiam?
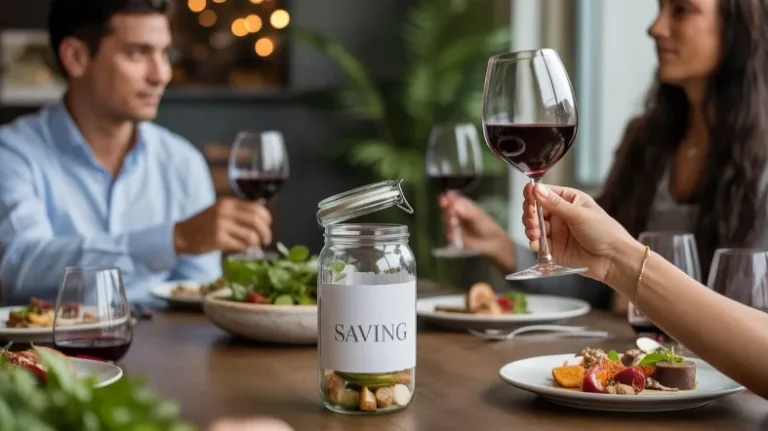
Dosnumas ir taupumas gali derėti, jei pagalba kitiems planuojama taip pat atsakingai kaip būstas, maistas ar skolos. Dosnumas nebūtinai reiškia didelę piniginę auką, o taupumas nereiškia, kad reikia atsisakyti visų prasmingų gestų. Esminis klausimas yra ne „ar galima būti dosniam?“, o kokia pagalba įmanoma nepažeidžiant savo finansinio saugumo ir ar jos forma iš tiesų atitinka norą padėti.

Dosnumo samprata šiandien
Pagalba gali būti pinigai, laikas, žinios, daiktai ar konkretus darbas. Pirmiausia apsibrėžkite, kam norite padėti ir kokio rezultato tikitės. Jei žmogui reikia maisto, praktiška pagalba gali būti apmokėtas pirkinių krepšelis, o ne neapibrėžta pinigų suma. Jei organizacija turi konkretų projektą, patikrinkite, kaip ji panaudos lėšas ir ar ji patikima. Toks klausimų sąrašas nepaneigia dosnumo; jis padeda, kad parama pasiektų tikslą.
Galite pasirinkti finansinę arba nefinansinę pagalbą. Savanorystė, pavežimas, konsultacija, priežiūra ar nereikalingų, bet tinkamų daiktų perdavimas gali būti prasmingi, jei gavėjui jų reikia. Neskirkite daiktų vien todėl, kad norite ištuštinti namus, ir neįsipareigokite padėti nuolat, jei neturite tam laiko. Aiški riba yra pagarbi abiem pusėms: ji leidžia padėti tvariai, o ne išsekus ar prisiėmus neįmanomą pareigą.
Taupumas – ne tik pinigų kaupimas
Taupumas yra sąmoningas sprendimas, kam pinigus naudoti šiandien ir ką palikti ateičiai. Tai reiškia ne vien mažinti vartojimą, bet ir mokėti atidėti pinigus sąskaitoms, remontui, draudimui ar kitiems numatytiems tikslams. Jei biudžetas neapima šių išlaidų, didelė dovana gali virsti nauja skola. Dėl to prieš aukodami patikrinkite sąskaitos likutį, artimiausių mokėjimų datas ir tai, ar jūsų pagalba nesumažins pinigų būtinoms išlaidoms.
Ribos padeda atskirti dosnumą nuo finansinio spaudimo. Nereikia skolintis tam, kad atrodytumėte dosnus, ar dovanoti sumą, kurios negalite sau leisti. Jei jūsų santaupos skirtos nuomai, gydymui, vaikų poreikiams ar skolos grąžinimui, jos nėra laisvos aukai. Galite pasirinkti mažesnę sumą, kitą datą, kitą pagalbos formą arba mandagiai atsisakyti. Tai nėra abejingumo įrodymas, o atsakomybė už savo finansinius įsipareigojimus.
Psichologinis aspektas: kodėl norime dalytis?
Žmonės dalijasi dėl įvairių priežasčių: empatijos, bendruomenės ryšių, asmeninių vertybių ar noro padėti konkrečiam žmogui. Šios priežastys skiriasi, todėl vienam tinkamas aukojimo būdas kitam gali būti netinkamas. Prieš pervesdami pinigus, sustokite ir paklauskite savęs, ar veikiate pagal savo pasirinkimą, ar dėl spaudimo, gėdos, baimės nuvilti ar skubios žinutės. Jei jaučiate spaudimą, paprašykite informacijos ir laiko apsispręsti.
Dosnumo ir paskolos skirtumą taip pat verta aiškiai įvardyti. OECD jaunimo finansinių kompetencijų sistemoje atskirai nurodoma suprasti, kad pinigų dovanojimas ar aukojimas skiriasi nuo skolinimo. Tai praktiškas principas ir suaugusiesiems: jei tikitės atgauti pinigus, iš anksto įvardykite juos kaip paskolą, sutarkite dėl sumos bei grąžinimo, o ne pateikite kaip dovaną. OECD ir ES jaunimo finansinių kompetencijų gairės apima šį skirtumą ir biudžeto planavimo įgūdžius.
Finansinis raštingumas – kertinė savybių suderinamumo sąlyga
Praktiškai padeda nedidelė, iš anksto apibrėžta biudžeto eilutė paramai. Nuspręskite, ar ji bus mėnesinė, metinė, ar skirta konkrečiam atvejui. Jei gaunamos pajamos svyruoja, galite nustatyti ne fiksuotą pažadą, o taisyklę: aukoti tik po to, kai apmokėtos būtinos išlaidos ir išlaikytas sutartas santaupų rezervas. Toks planas leidžia pasakyti „taip“ be kaltės ir „ne“ be pasiaiškinimų, kai lėšų nėra.
Lietuvoje vienas negrynųjų paramos būdų yra galimybė per VMI elektroninę sistemą skirti dalį pajamų mokesčio tinkamiems gavėjams. Tai nėra atskira suma, kurią papildomai reikia pervesti iš mėnesio biudžeto, tačiau gavėjų tinkamumas ir pateikimo terminai priklauso nuo galiojančių taisyklių. Prieš pildydami prašymą, patikrinkite VMI informaciją apie gavėjus bei formą. VMI puslapyje apie paramos skyrimą aprašomas prašymo pateikimas per EDS, naudojant FR0512 formą.
Dosnumo ir taupumo pusiausvyros paieškos kasdienybėje
Norint padėti reguliariai, rinkitės paprastą sistemą. Pavyzdžiui, pasibaigus privalomų mokėjimų laikotarpiui galite patikrinti likutį ir, jei įmanoma, pervesti sutartą sumą organizacijai. Kitas variantas – vieną kartą per metus pasirinkti vieną aiškų projektą. Jeigu aukojate kelioms organizacijoms, pasižymėkite sumas, kad bendras įsipareigojimas nepasidarytų didesnis, nei manėte. Tą patį principą taikykite ir artimiesiems: susitarkite dėl ribos, o ne reaguokite į kiekvieną prašymą atskirai.
Pagalba gali būti vienkartinė ir vis tiek prasminga. Jei šį mėnesį biudžetas įtemptas, galite pasidalinti įgūdžiais, skirti laiko, padėti užpildyti prašymą ar nukreipti į tinkamą paslaugą. Jei numatote didesnę paramą, suplanuokite ją iš anksto ir atskirkite nuo nenumatytų atvejų santaupų. Dovana, atidėta į kitą mėnesį, dažnai yra atsakingesnė nei šiandien prisiimta paskola, kurios gavėjas nežino ar negali grąžinti.
Grėsmės ir nauda – kiek leisti sau būti dosniam
Skubūs kreipimaisi, neaiškūs gavėjai ar emocinis spaudimas gali būti apgaulės požymiai. Patikrinkite organizacijos pavadinimą, jos veiklą, lėšų rinkimo paskirtį ir mokėjimo rekvizitus nepriklausomame oficialiame šaltinyje. Nesiųskite prisijungimų, kortelės PIN ar vienkartinių kodų, net jei prašantis asmuo teigia, kad taip greičiau bus suteikta parama. Jei aukojama interneto svetainėje, patikrinkite, ar domenas priklauso tai organizacijai, kurią ketinote paremti.
Pagalba gali tapti finansine našta, jei skiriama skolintais pinigais, pažeidžia būtinų mokėjimų terminus arba nuolat viršija sutartą ribą. Jei artimasis prašo paskolos, apsvarstykite, ar galėtumėte sau leisti jos neatgauti. Jeigu ne, aiškiai pasakykite, kokią sumą galite dovanoti, arba kokiomis sąlygomis skolinate. Jei norite išvengti painiavos, susitarimą fiksuokite raštu. Nėra vienos teisingos sumos, kuri apibrėžtų dosnumą.
Dosnumas ir taupumas – neatsiejamos savybės
Taupumas suteikia pagrindą planuoti, o dosnumas padeda išteklius panaudoti pagal vertybes. Jos dera tada, kai pagalba yra sąmoningas pasirinkimas, o ne grėsmė savo finansiniam saugumui. Galite nusistatyti ribą, kurią reguliariai peržiūrėsite, ir leisti sau ją keisti pasikeitus pajamoms ar šeimos aplinkybėms. Jei sumažėjo atlyginimas ar atsirado būtina gydymo išlaida, parama gali laikinai sumažėti. Jei padėtis pagerėjo, galite ją padidinti.
Užuot lyginę save su kitais aukotojais, vertinkite, ar pagalba pasiekė tikslą ir ar jos dydis buvo jums tvarus. Dėkingumo ar viešo pripažinimo nereikalaukite, o paramos gavėjo privatumą gerbkite. Iš anksto apibrėžta riba leidžia ne tik apsaugoti santaupas, bet ir išlaikyti geranoriškumą ilgesniam laikui. Dosnumas gali būti piniginis, laiko ar žinių, o taupumas padeda pasirinkti tokį būdą, kurį galite tęsti be žalos sau.
Praktinis pavyzdys: maža, bet aiški parama
Tarkime, žmogus pasirenka skirti 20 Eur per mėnesį paramai. Jei šis pervedimas atliekamas visus 12 mėnesių, metinė suma būtų 240 Eur. Tai tik aritmetinis pavyzdys, ne siūloma norma. Prieš nusistatydamas tokią ribą žmogus patikrina, ar po nuomos, maisto, įmokų ir planuojamų santaupų lieka pakankamai. Jei vieną mėnesį atsiranda didelė būtina išlaida, pervedimą galima pristabdyti ar sumažinti, o ne skolintis norint išlaikyti iš anksto numatytą sumą.
Jei šis žmogus vietoje pervedimo skiria dvi valandas savanorystei, tai taip pat gali būti reali pagalba, jei organizacijai reikia būtent tokios veiklos. Jei jis paskolina draugui pinigų, tai atskiras sprendimas: suma, terminas ir grąžinimo lūkestis turi būti aiškūs. Šis pavyzdys parodo, kad aiškus biudžetas neapriboja dosnumo, o padeda iš anksto nuspręsti, kokią formą ir mastą galima sau leisti.
Trumpas sprendimo sąrašas
- Patikrinkite, ar būtinieji mokėjimai ir artimiausi įsipareigojimai padengti.
- Pasirinkite, ar pagalba bus pinigais, laiku, daiktais ar žiniomis.
- Jei aukojate pinigus, nustatykite vienkartinę arba periodinę ribą.
- Jei tikitės, kad pinigai bus grąžinti, vadinkite tai paskola ir sutarkite dėl sąlygų.
- Patikrinkite gavėjo patikimumą ir mokėjimo duomenis iš nepriklausomo šaltinio.
- Peržiūrėkite pasirinktą ribą, kai keičiasi pajamos, išlaidos ar šeimos aplinkybės.
Dažnos klaidos
- Aukojama iš pinigų, kurie jau skirti nuomai, sąskaitoms, skoloms ar gydymui.
- Žodžiu susitariama dėl paskolos, nors abi pusės skirtingai supranta grąžinimą.
- Skubama pervesti lėšas vien todėl, kad prašytojas sukūrė skubos jausmą.
- Manoma, kad pagalba vertinga tik tada, kai ji didelė arba viešai matoma.
Trumpai
Dosnumą ir taupumą suderinti padeda iš anksto nustatyta riba, patikimas gavėjas ir aiškus skirtumas tarp dovanos bei paskolos. Padėti galima ne vien pinigais. Geriausia pagalba yra tokia, kuri pasiekia tikslą, atitinka jūsų galimybes ir nepalieka jūsų be lėšų būtiniems įsipareigojimams.
Šaltiniai
- OECD ir ES jaunimo finansinių kompetencijų gairės – dovanojimo ir skolinimo skirtumas, biudžetas.
Straipsnis yra informacinio pobūdžio ir nėra individuali finansinė, teisinė ar investavimo konsultacija.